Rahasia Kelola Gaji Biar Nggak Numpang Lewat Setiap Bulan
Hari gajian kerap dirayakan dengan euforia semu. Saldo rekening melonjak drastis, menghadirkan ilusi kelimpahan finansial yang memicu dopamin instan. Secangkir kopi artisan dipesan, keranjang belanja digital dilunasi, dan makan malam mewah digelar tanpa kalkulasi matang. Namun, berselang sepuluh hari kemudian, kepanikan mulai merayap pelan. Angka di mutasi rekening menyusut tajam hingga menyisakan remah saldo yang mengenaskan.
Siklus gali lubang tutup lubang ini bukan sekadar persoalan besaran upah nominal. Fenomena upah yang sekadar menumpang singgah berakar pada disorientasi tata kelola arus kas harian. Tanpa cetak biru alokasi yang rigid, pendapatan sebesar apa pun akan menguap tergerus kebutuhan konsumtif impulsif. Menguasai kecakapan atur keuangan pribadi adalah keniscayaan mutlak bagi siapa pun yang ingin memutus belenggu kecemasan ekonomi di akhir bulan.
Membedah Kebocoran Mikro Arus Kas Harian
Banyak pekerja terjebak anggapan bahwa pengeluaran kolosal adalah biang keladi utama kebangkrutan bulanan. Asumsi ini sering kali keliru. Keroposnya stabilitas finansial umumnya dipicu oleh kebocoran mikro yang luput dari radar pencatatan manual. Kebiasaan berlangganan aplikasi digital nirguna, biaya administrasi transfer antarbank, serta pembelian kudapan remeh secara berulang mengikis modal likuiditas secara konstan.
Pola perilaku konsumtif ini diperparah oleh tekanan sosial laten di ruang digital. Validasi maya mendorong individu memaksakan standar hidup di luar batas kapasitas daya beli riil. Keinginan tampil mapan melumpuhkan pertimbangan logis, mengorbankan keamanan masa depan demi kepuasan citra sesaat.
Melakukan penertiban portofolio domestik menuntut kejujuran radikal pada diri sendiri. Mengimplementasikan langkah atur keuangan pribadi mewajibkan Anda mengaudit setiap rupiah yang keluar, mengidentifikasi kebocoran mikro tak kasatmata, dan menegakkan demarkasi tegas antara kebutuhan esensial dan nafsu konsumerisme artifisial.
Cetak Biru Alokasi Berimbang dan Partisi Likuiditas
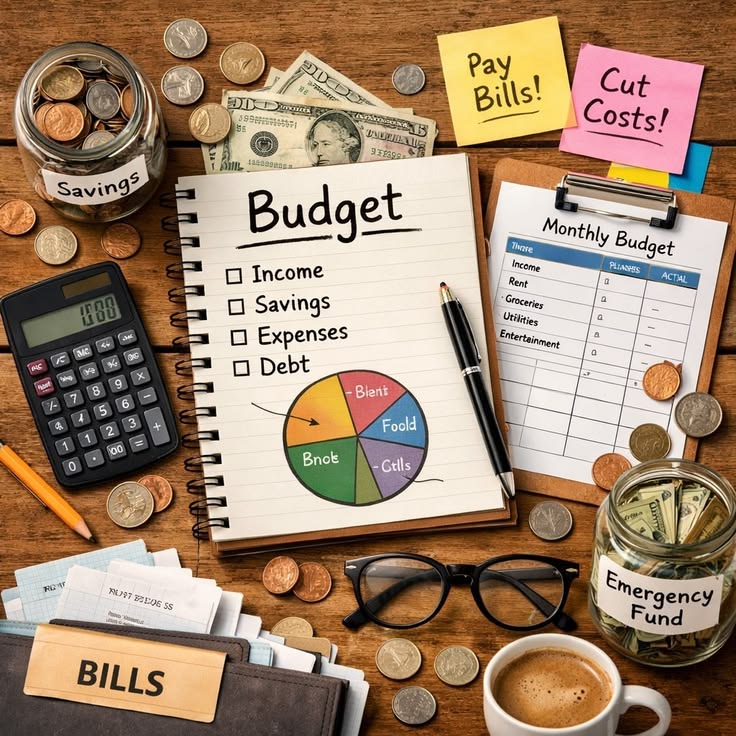
Menyimpan sisa gaji di akhir bulan adalah mitos yang terbukti gagal. Uang yang tidak diberi mandat penugasan sejak awal akan otomatis terserap oleh godaan belanja spontan. Begitu kompensasi kerja mendarat di rekening utama, distribusi dana wajib langsung dieksekusi menggunakan rumus partisi yang disiplin.
-
Pos Kebutuhan Primer dan Utang Produktif Alokasikan porsi dominan, berkisar antara lima puluh hingga enam puluh persen dari total pendapatan bersih. Pos ini mencakup biaya sewa tempat tinggal, belanja pangan pokok, tagihan utilitas listrik air, transportasi rutin, serta cicilan kewajiban yang terukur.
-
Pos Pengaman Nilai dan Investasi Pertumbuhan Sisihkan minimal dua puluh persen secara otomatis di awal waktu. Dana ini dibagi untuk pengisian cadangan darurat berkala serta instrumen pasar modal atau emas batangan guna mengimbangi laju inflasi mata uang.
-
Pos Pemulihan Mental dan Relasi Sosial Keseimbangan psikologis tetap membutuhkan ruang bernapas yang proporsional. Alokasikan sekitar sepuluh hingga lima belas persen untuk rekreasi terukur, hobi produktif, donasi sosial, atau pertemuan kolegial agar rutinitas penghematan tidak memicu kejenuhan ekstrem.
Partisi likuiditas ini berfungsi sebagai pagar pembatas yang kokoh. Dengan memisahkan rekening belanja harian dan rekening tabungan masa depan, Anda terhindar dari dorongan menggunakan modal masa depan untuk kesenangan sesaat.
Rekayasa Psikologis Melawan Dorongan Impulsif
Keputusan belanja manusia kerap dikendalikan oleh bias kognitif dan manipulasi algoritma pemasaran digital. Membangun pertahanan mental memerlukan rekayasa kebiasaan yang membatasi akses spontan menuju transaksi nirsentuh.
Terapkan jeda waktu tujuh puluh dua jam sebelum memutuskan pembelian barang bernominal signifikan di luar daftar prioritas. Jeda reflektif ini meredakan letupan emosi belanja, memberi ruang bagi nalar logis untuk menimbang nilai fungsional barang tersebut secara objektif. Sering kali, rasa ingin membeli lenyap begitu efek kejut visual promosi mereda.
Di samping itu, hapus tautan otomatis kartu pembayaran digital dari lokapasar daring. Memasukkan deretan digit kartu secara manual menciptakan friksi psikologis yang menyadarkan Anda atas keluarnya uang riil. Langkah sederhana ini efektif membendung pembelian impulsif yang tidak terencana.
Kematangan dalam atur keuangan pribadi tecermin dari ketangguhan mengendalikan reaksi emosional terhadap tawaran potongan harga palsu. Diskon sebesar apa pun tetap merupakan pengeluaran murni jika barang yang dibeli tidak memiliki fungsi esensial dalam menunjang produktivitas hidup Anda.
Membangun Jangkar Ketahanan Dana Darurat
Krisis kesehatan mendadak, kerusakan aset mobilitas kerja, atau terminasi hubungan kerja dapat menghantam kapan saja tanpa peringatan dini. Tanpa jangkar cadangan darurat yang memadai, satu peristiwa anomali sanggup meruntuhkan tatanan ekonomi rumah tangga hingga memaksa Anda terjerat pinjaman berbunga tinggi.
Dana darurat merupakan bantalan pertahanan yang mutlak dimiliki sebelum Anda melangkah jauh ke instrumen investasi berisiko tinggi. Tempatkan cadangan likuid ini pada instrumen dengan volatilitas rendah dan kemudahan pencairan tinggi, seperti reksa dana pasar uang atau tabungan digital berimbal hasil stabil yang terpisah dari rekening transaksi harian.
Akumulasi dana pengaman harus setara dengan kebutuhan hidup minimal tiga hingga enam bulan ke depan bagi pekerja lajang, dan enam hingga dua belas bulan bagi yang telah menanggung beban nafkah keluarga. Ketersediaan cadangan ini menghadirkan ketenangan jiwa, membebaskan Anda dari belenggu kepanikan saat guncangan eksternal tak terduga melanda.
Konsistensi dan Evaluasi Berkala Menuju Kemandirian Finansial
Transformasi kebiasaan finansial bukanlah aksi heroik yang selesai dalam satu malam. Keberhasilan memutus rantai gaji numpang lewat bertumpu pada repetisi disiplin yang dipelihara secara konsisten dari bulan ke bulan. Rutinitas pencatatan arus kas harus dipandang sebagai ritual menjaga kebersihan ekonomi pribadi, bukan beban administratif yang memberatkan.
Lakukan audit menyeluruh di penghujung bulan untuk mengevaluasi deviasi antara rencana anggaran dan realisasi belanja lapangan. Jika terjadi pembengkakan pada pos tertentu, telusuri variabel pemicunya dan rumuskan langkah mitigasi untuk periode berikutnya. Fleksibilitas penyesuaian strategi sangat dibutuhkan tanpa mengorbankan porsi tabungan pokok.
Kemandirian finansial sejati tercapai tatkala Anda memegang kendali penuh atas arah gerak setiap rupiah yang dihasilkan lewat keringat kerja keras. Gaji bulanan bukan lagi sekadar air yang mengalir deras lalu lenyap tanpa bekas, melainkan benih produktif yang dipelihara dengan cermat demi membangun fondasi kebebasan hidup yang hakiki di masa mendatang.
Tanya Jawab Seputar Pengelolaan Gaji Bulanan
Berapa persen idealnya gaji disisihkan untuk tabungan dan investasi setiap bulan? Standar minimal yang disarankan adalah dua puluh persen dari total penghasilan bersih, namun porsi ini dapat ditingkatkan bertahap seiring bertambahnya pendapatan dan terkendalinya pengeluaran rutin.
Bagaimana cara memulai pengelolaan keuangan jika gaji saat ini hanya setara upah minimum? Fokus utama adalah menekan kebocoran mikro harian, mencatat pengeluaran wajib secara ketat, dan memprioritaskan pembentukan dana darurat kecil terlebih dahulu sebelum memikirkan investasi kompleks.
Apakah penggunaan fasilitas paylater dan kartu kredit harus dihentikan sepenuhnya? Tidak perlu dihentikan jika Anda memiliki kedisiplinan tinggi untuk melunasi tagihan secara penuh tepat waktu, namun instrumen utang konsumtif ini wajib dihindari jika Anda masih kesulitan mengontrol belanja impulsif.
Kapan waktu paling tepat untuk memindahkan uang gaji ke pos tabungan? Pemindahan dana wajib dilakukan sesegera mungkin pada hari penerimaan gaji atau menggunakan fitur transfer otomatis, bukan menunggu sisa uang di penghujung bulan.